
NEWS & EVENTS
- 首頁
- 最新消息
- ESG 國際新聞週報
- ESG 國際新聞週報10/12-10/16
ESG 國際新聞週報10/12-10/16
October 21,2026
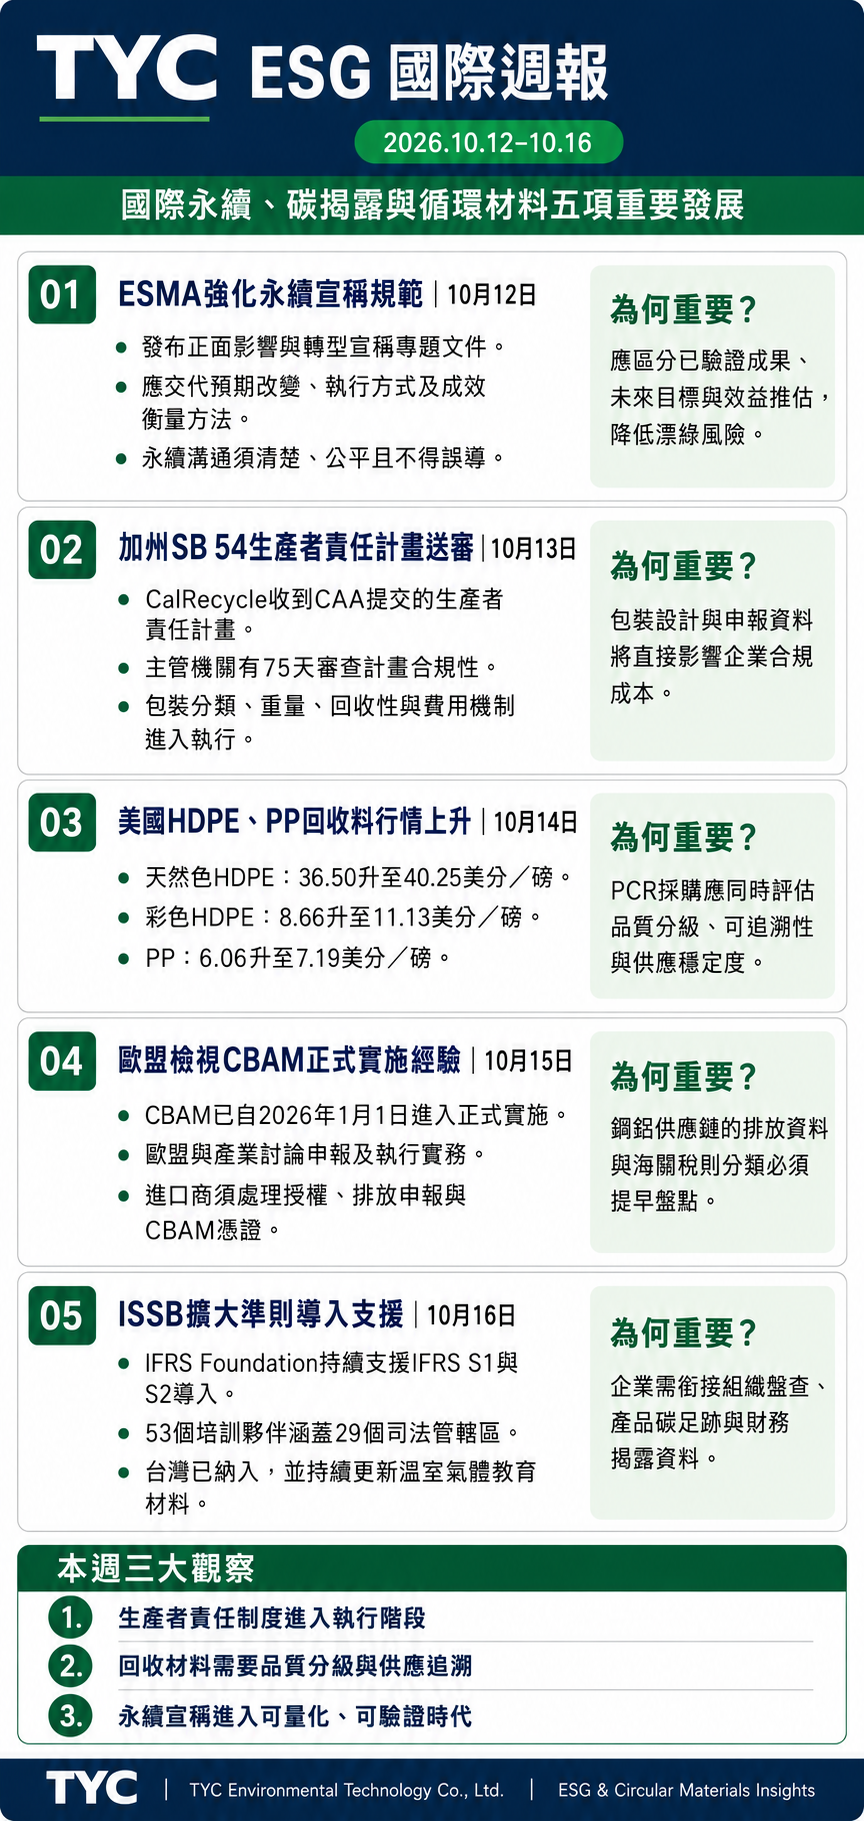
TYC ESG 國際週報|包裝責任、PCR行情與永續資訊可信度同步升級
2026.10.12–10.16
從包裝生產者責任制度進入實際審查、美國回收塑料價格回升,到歐洲主管機關加強規範永續宣稱,本週的國際發展顯示,企業永續管理正快速從「提出承諾」走向「建立可驗證的執行制度」。
另一方面,歐盟碳邊境調整機制(CBAM)已進入正式實施階段,國際永續準則理事會(ISSB)也持續擴充導入支援資源。對製造業而言,材料來源、再生料比例、產品碳排放與供應鏈資料,將不再只是內部管理資訊,而可能直接影響客戶採購、法規申報與市場競爭力。
本期整理五項值得企業持續追蹤的國際 ESG 與循環材料發展。
一、加州 SB 54 包裝責任計畫正式送審
加州資源回收與再利用部門 CalRecycle 於 10 月 13 日收到 Circular Action Alliance(CAA)提交的生產者責任計畫,主管機關將依程序進行審查。CalRecycle 表示,收到計畫後原則上有 75 天可決定是否核准,或要求提出修正內容。(calrecycle.ca.gov)
SB 54 是加州針對一次性包裝與塑膠食品服務用品建立的生產者責任制度。制度核心在於要求生產者透過生產者責任組織,共同承擔包裝收集、分類、回收、再利用及相關基礎設施的成本。
這代表 SB 54 已逐步從政策設計進入執行層面。未來企業需要處理的,不只是產品「是否可回收」,還包括材料種類、包裝重量、銷售數量、回收系統適用性,以及企業在法規中的生產者身分。
對產業的影響
包裝材料的選擇將愈來愈直接地反映在企業成本上。難以分類、缺乏回收市場或使用複合結構的包裝,可能面臨較高的責任費用;採用單一材質、減少不必要結構,並提高再生材料使用比例,則可能成為降低法規與市場風險的重要方向。
但企業也必須注意,使用 PCR 再生料並不等同於自動符合 SB 54。仍需進一步確認產品類別、適用範圍、資料申報方式及相關技術要求。
二、美國 HDPE與PP回收料行情回升
10 月美國部分消費後回收塑料市場價格出現上揚。產業行情資料顯示,天然色 HDPE 回收材料平均價格由每磅約 36.50 美分上升至40.25美分;彩色 HDPE 由約8.66美分上升至11.13美分;PP則由約6.06美分上升至7.19美分。(resource-recycling.com)
需要特別說明的是,這類市場報價通常反映分類後消費後回收材料或打包料的交易行情,並不等同於完成清洗、改質、造粒及品質驗證後的 PCR 塑膠粒售價。
PCR 成品價格還會受到污染程度、氣味、顏色、熔融指數、批次穩定性、食品接觸要求、運輸距離與驗證成本等因素影響。因此,單看回收料平均行情,仍不足以判斷企業的實際採購成本。
對產業的影響
此次價格變化顯示,回收塑料已逐漸形成依樹脂種類、顏色與品質分級的市場結構。即使同樣屬於 HDPE,不同來源、色澤與潔淨度,也可能產生顯著價差。
對採購端而言,不能只比較每公斤單價,也應把可追溯性、批次穩定性、品質規格與供應連續性納入評估。對回收材料供應商而言,穩定的分選、清洗及品質管理能力,將成為比短期價格更重要的競爭條件。
三、ESMA發布永續宣稱指引,防止模糊與誤導性表述
歐洲證券及市場管理局(ESMA)於10月12日發布有關「正面影響」與「轉型」宣稱的兩份專題文件,說明金融市場參與者在進行非監管性永續溝通時,應如何使相關內容保持清楚、公平且不具誤導性。(esma.europa.eu)
ESMA特別關注企業是否清楚說明:
- 宣稱所指的產品、活動及期間。
- 所謂正面影響是如何產生。
- 使用何種資料、指標與方法衡量。
- 宣稱是否受到限制或存在不確定性。
- 企業目標與已經完成的成果是否被明確區分。
這些文件主要針對金融市場資訊,並不等同於新增產品環境宣稱法規。不過,其所反映的監理方向,對一般企業的ESG報告、產品行銷及投資人溝通同樣具有參考價值。
對產業的影響
「使用回收材料」、「低碳」、「環保」或「支持循環經濟」等說法,未來都需要更明確的範圍與證據。
例如,產品含有30% PCR,企業應說明比例的計算基礎、適用零件、資料期間及驗證方式,而不能直接延伸為整項產品「對環境無害」。同樣地,完成碳足跡盤查代表企業已建立量化基礎,但不能自動推導出產品已達成減碳,除非另有基準年度、比較條件與改善數據支持。
企業在發布永續資訊時,宜將「已驗證事實」、「計畫中目標」與「產業效益推估」分開表達,避免造成過度承諾或漂綠疑慮。
四、歐盟持續檢視CBAM正式實施狀況
歐盟碳邊境調整機制已自2026年1月1日起進入正式實施階段。涉及適用產品的進口商,需要依規定取得授權、申報產品隱含碳排放,並購買及繳回相應數量的CBAM憑證。(taxation-customs.ec.europa.eu)
歐盟執委會於10月15日舉行CBAM實施對話,與產業界討論正式實施後的實務經驗及執行問題。這項活動的重點在於了解制度落地情形,不代表當日另行新增法定義務。(taxation-customs.ec.europa.eu)
目前CBAM主要涵蓋水泥、鋼鐵、鋁、肥料、電力及氫等高碳排產品。一般塑膠原料及再生塑料並非現階段直接納管的主要類別,但使用鋼材、鋁材或相關金屬零件的製造業,仍可能受到間接影響。
對產業的影響
企業不能只依產品名稱判斷是否受到CBAM影響,而應檢視實際海關稅則編碼、材料組成、產品原產地及進口方式。
即使產品本身不在CBAM範圍內,歐洲客戶也可能要求供應商提供產品碳足跡、能源使用、再生材料比例及上游排放資料。因此,企業若能提早建立供應商資料收集與產品層級碳排放管理制度,將更有能力回應客戶查核與後續法規變動。
五、ISSB持續擴充導入與教育資源
國際永續準則理事會持續推動IFRS S1與IFRS S2的全球導入支援。10月發布的工作人員文件顯示,目前已有53個培訓合作夥伴,相關支援涵蓋29個司法管轄區,台灣亦列入其中。(ifrs.org)
相關工作包括更新溫室氣體排放教育材料、建立實施資源、協助不同地區理解準則,並改善企業在一般財務報導與永續揭露之間的資訊連結。
必須注意,該文件屬於ISSB工作人員提供的討論與進度資料,並非新的永續揭露準則,也不代表ISSB已作成新的正式決議。
對產業的影響
ISSB準則以投資人所需的重大永續資訊為核心。即使企業目前不屬於直接強制揭露對象,也可能因上市櫃客戶、金融機構或跨國供應鏈要求,而需要提供更完整的排放及風險資訊。
製造業可逐步整合組織型溫室氣體盤查、產品碳足跡、能源使用量、產量與材料來源資料。不過,組織碳盤查與產品碳足跡具有不同邊界及用途,企業不宜混用數據或以單一產品結果代表整家公司表現。
TYC觀察:三項結構性變化值得持續追蹤
綜合本週五項發展,可以看見國際永續制度正在出現三項明確變化。
第一,循環經濟政策正從目標設定走向預算、收費及責任分工。企業需要更精確地掌握材料使用量、包裝結構與市場流向。
第二,PCR不再只是環保概念,而是具有品質分級、價格波動及供應風險的工業原料。價格之外,可追溯性、批次穩定度與技術規格同樣重要。
第三,永續宣稱與揭露逐漸進入可驗證階段。企業必須說明資料邊界、計算方法、比較基準與限制條件,才能降低漂綠與資訊誤導風險。
對採用PCR HDPE、LDPE與PP,或規劃循環建材與低碳產品的企業而言,下一階段的重點不是提出更多口號,而是建立能夠被客戶、主管機關與第三方查核的資料基礎。
TYC將持續追蹤國際法規、再生材料市場與碳管理制度的變化,協助產業從材料選擇、品質驗證、產品碳足跡到供應鏈追溯,逐步建立更具透明度與可驗證性的循環材料管理模式。
資料期間:2026年10月12日至10月16日
資料來源:CalRecycle、Resource Recycling、ESMA、European Commission、IFRS Foundation