
NEWS & EVENTS
- 首頁
- 最新消息
- ESG 國際新聞週報
- ESG 國際新聞週報 11/2 -11/8
ESG 國際新聞週報 11/2 -11/8
November 10,2026
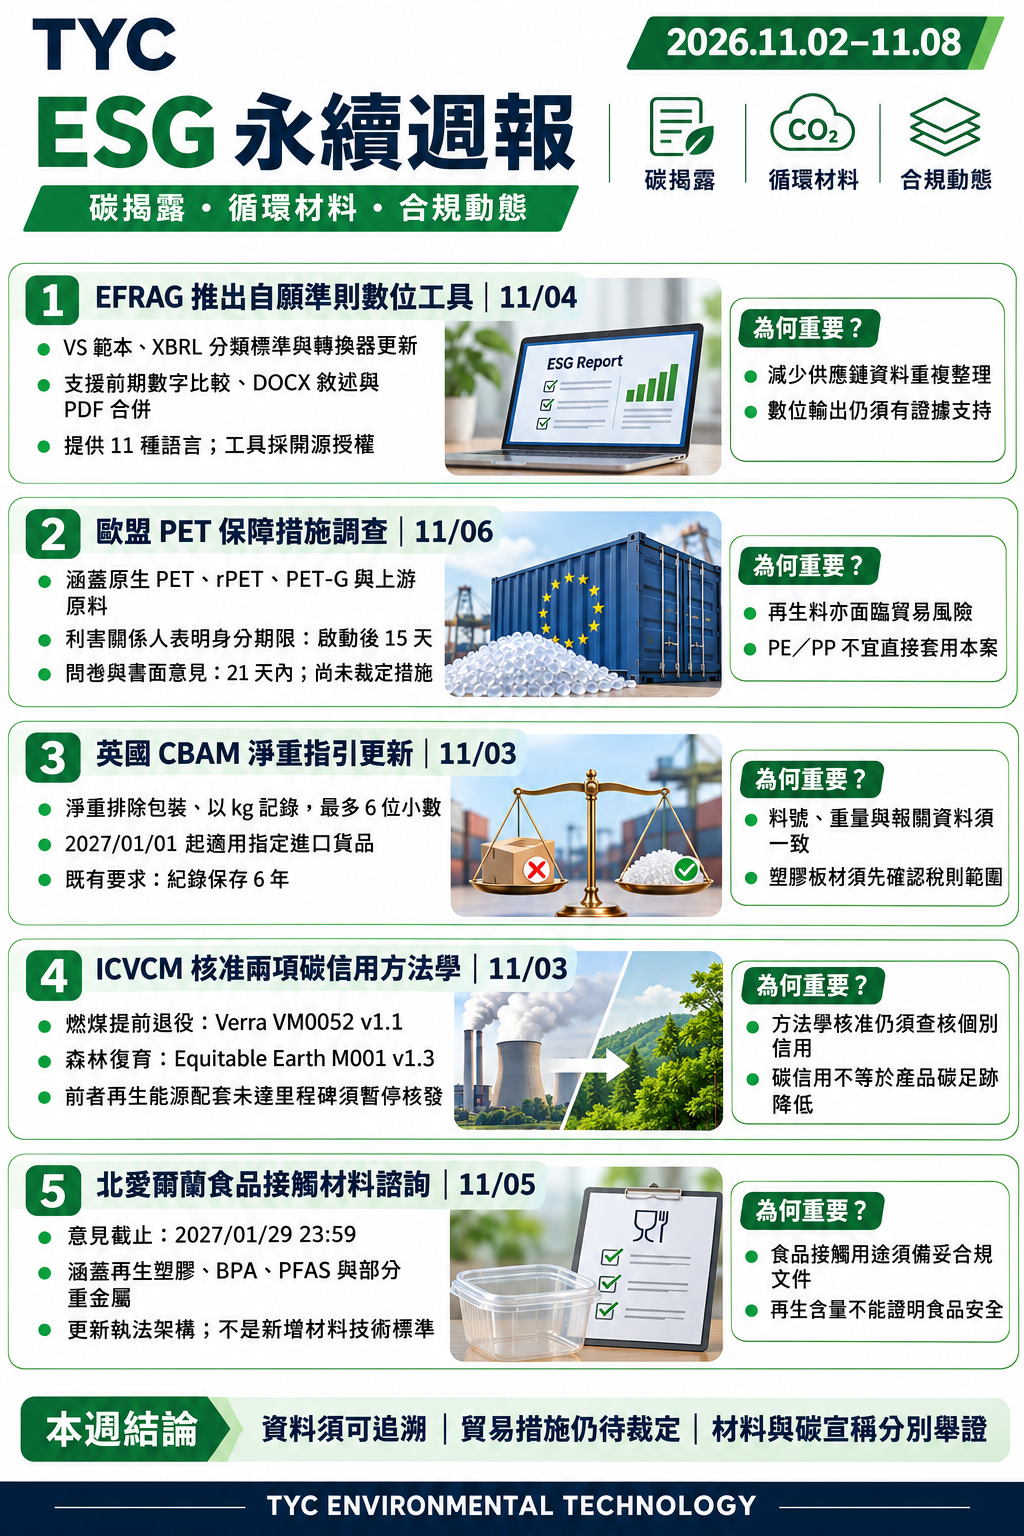
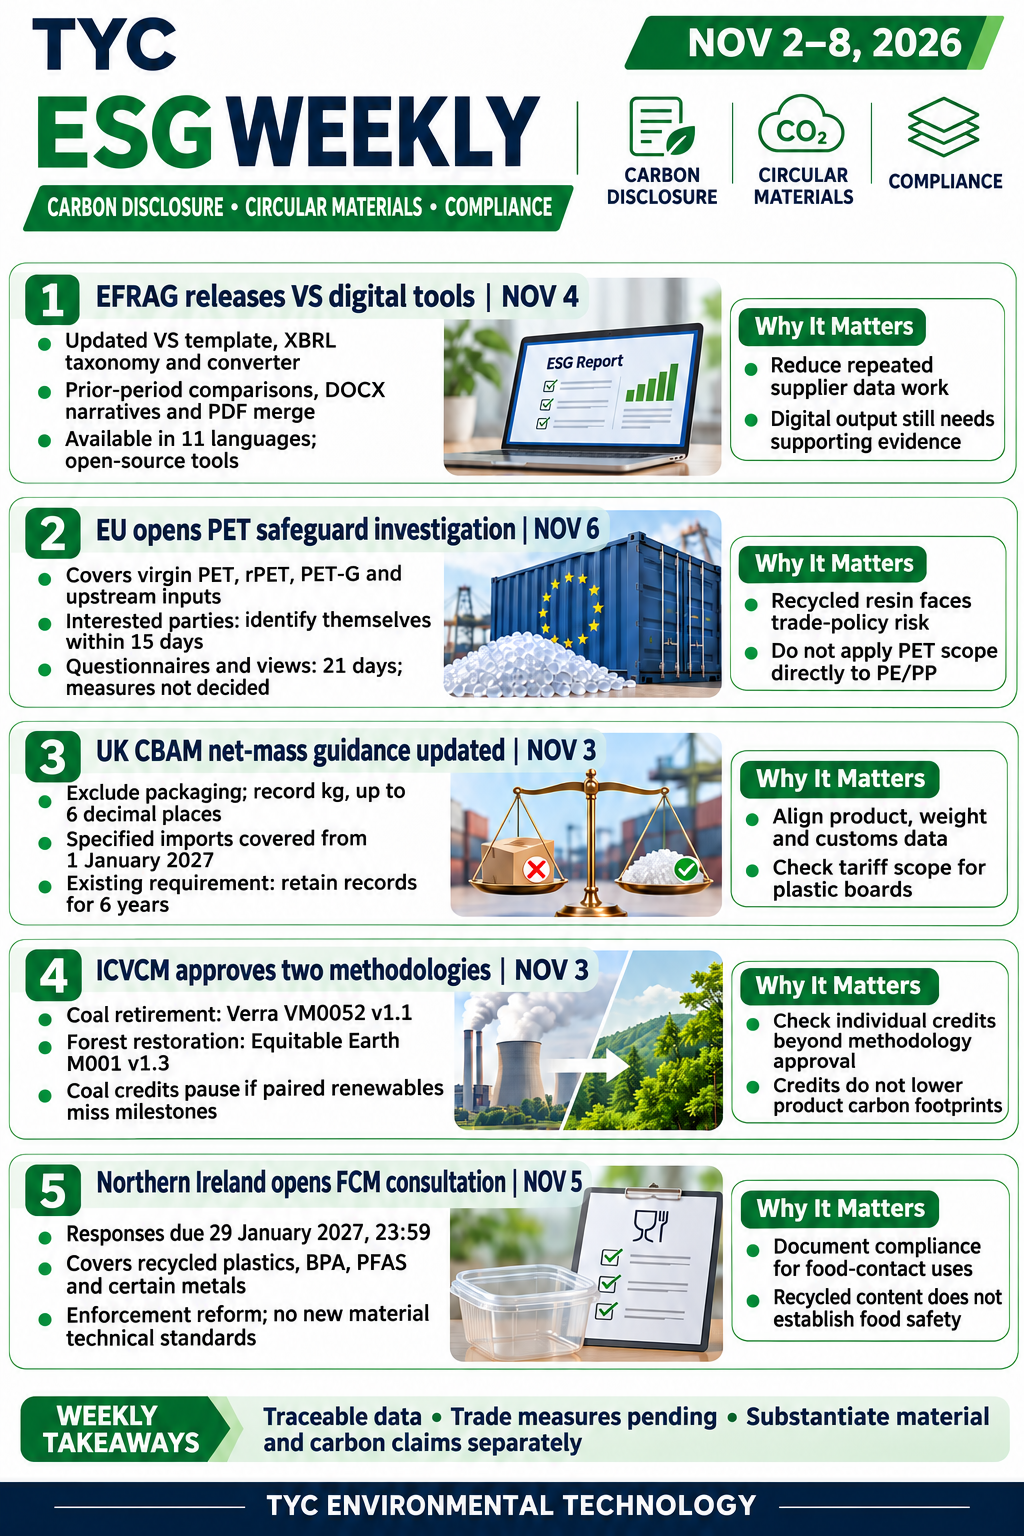
TYC ESG 永續週報
2026 年 11 月 2–8 日|碳揭露・循環材料・合規動態
本週焦點涵蓋歐洲永續揭露數位工具、再生 PET 貿易調查、英國碳邊境申報,以及碳信用與食品接觸材料的合規要求。共同趨勢是:企業除了提供永續數據,更需要說明數據如何產生、適用哪些產品,以及有哪些文件可以支持。
1|EFRAG 更新自願永續揭露數位工具,強化年度比較與報告整合
發展日期:2026 年 11 月 4 日|進度:工具正式發布
報導
歐洲財務報導諮詢組織 EFRAG 發布更新版自願永續揭露準則(Voluntary Standard,VS)數位範本、XBRL 分類標準及轉換器,反映最新準則內容,協助企業將永續資料整理為可重複使用的數位報告。
此次更新包括:
-
前期資料比較:可上傳前一報導期間的數位範本,並列比較數值,支援跨年度追蹤。
-
敘述內容處理:支援 DOCX 文件,方便整理具有格式的政策、管理措施及其他文字揭露。
-
報告合併:新增功能可將 VS Inline XBRL 報告與 PDF 文件整合,形成同一組文件。
-
語言與授權:提供 11 種語言,並採開源授權,允許服務商將相關程式碼用於商業方案。
本週發布的是揭露工具更新,不是新增 CSRD/ESRS 法定義務,也不代表使用範本後即完成查證。
分析|為何重要
對需要回覆不同客戶、銀行或供應鏈平台問卷的企業,標準化工具有助於減少相同資料反覆輸入,並降低年度報告與客戶問卷之間出現不同數字的風險。
不過,工具解決的是資料整理與交換效率。企業仍需建立報導邊界、計算方法、原始憑證與覆核程序。例如,年度能源數據若涵蓋不同廠區,或排放係數、計算方法發生變更,就需要解釋差異,不能只比較表面增減。
2|歐盟啟動 PET 保障措施調查,再生 PET 亦面臨貿易政策風險
發展日期:2026 年 11 月 6 日|進度:調查啟動,尚未裁定措施
報導
歐盟執委會啟動 PET 樹脂化學品進口保障措施調查,評估進口增加是否造成歐盟產業嚴重損害,以及是否有必要採取保護措施。
-
產品範圍:涵蓋原生 PET、再生 PET(rPET)、PET-G,以及對苯二甲酸、單乙二醇與純化間苯二甲酸等上游投入。
-
參與期限:利害關係人須於調查啟動後 15 天內表明身分;問卷、書面意見及聽證申請原則上須於 21 天內提交。
-
措施條件:是否採取措施,仍須依進口、產業損害及歐盟利益等評估結果決定,並需會員國合格多數支持。
-
法律狀態:啟動調查不等於新增關稅、配額或進口禁令。若符合條件,後續可能採取臨時措施;執委會亦說明相關最終措施的程序時限。
分析|為何重要
這項調查直接將 rPET 納入範圍,顯示再生來源本身不會使材料免於貿易救濟程序。對歐洲買方及境外供應商而言,報價除了原料、加工與運費,也需要考慮政策變動風險。
目前尚不能預測特定稅率或價格漲幅,但相關企業可以先檢查長期合約由誰承擔新增關稅、價格能否調整,以及政策改變時如何處理未交貨訂單。產品規格、原產地與稅則分類也應有一致紀錄,以支持客戶評估或調查回覆。
3|英國 CBAM 釐清淨重填報,碳排放資料須與進口紀錄相互對應
發展日期:2026 年 11 月 3 日|進度:實施指引更新
報導
英國稅務海關總署 HMRC 更新 CBAM 紀錄指引,釐清進口貨品淨重的記錄與填報方式。官方更新紀錄明確指出,本次修訂集中在淨重操作細節,而不是新設 CBAM 制度。
-
重量口徑:須記錄貨品進口時的淨重,排除包裝,以公斤(kg)表示,最多填至 小數點後六位。
-
數值處理:指引說明超過一公斤時的進位方式,以及不足一公斤貨品的填寫範例。
-
實施背景:英國 CBAM 預定自 2027 年 1 月 1 日適用於鋁、水泥、肥料、氫、鋼鐵五類中的指定進口貨品。
-
既有紀錄要求:相關資料原則上保存 六年;若申報實際排放,須保留相應查證報告或摘要。缺少實際數據或查證證據時,須使用預設值。
分析|為何重要
CBAM 管理不能只靠一份排放強度數字,還需要將數字連結到正確產品、重量、來源及進口期間。若採購系統使用毛重、裝箱單使用淨重,報關資料又採不同單位,就可能造成計算差異。
因此,此次更新雖屬操作層級,卻與申報準確性直接相關。企業可檢查 ERP、發票、裝箱單及報關資料的欄位是否一致,並確認誰負責取得供應商排放證據。
同時,是否適用仍須按指定稅則判斷,不能因為產品用於建築,就將所有建材一概納入;六年保存要求也屬既有背景,不應描述為本週新增義務。
官方來源:HMRC 紀錄指引與更新說明
官方來源:HMRC 政策摘要
4|ICVCM 核准燃煤退役與森林復育方法學,碳信用採購仍須逐案查核
發展日期:2026 年 11 月 3 日|進度:自願碳市場方法學核准
報導
自願碳市場誠信委員會 ICVCM 宣布,兩項方法學符合核心碳原則(CCP)評估要求:
-
燃煤提前退役:Verra VM0052 v1.1,適用於具財務可行性的併網燃煤電廠提前退役,並搭配新增再生電力。
-
配套條件:燃煤方法學包括利益衝突管理、電網影響分析與再生能源里程碑;若未達配套里程碑,須暫停核發信用。
-
森林復育:Equitable Earth M001 v1.3,涵蓋退化森林景觀復育與輔助自然更新等方式。
-
生態與社會要求:森林方法學要求原生樹種、禁止商業木材生產與採伐,並要求原住民族及地方社群參與。
分析|為何重要
這些條件顯示,碳信用品質評估不只關注計算出的減量或移除數量,也涉及電網影響、利益衝突、生態及社會保障。
方法學獲核准,可作為買方篩選依據,但不能取代個別專案與信用查核。採購仍需確認適用版本、信用年份、核發與註銷紀錄,以及是否符合標籤使用條件。
企業亦應區分自身排放減少與外部碳信用使用。購買信用不等於製程排放下降,方法學核准也不能單獨支持產品低碳或碳中和宣稱。
5|北愛爾蘭諮詢食品接觸材料執法改革,涵蓋再生塑膠與 PPWR 相關限制
發展日期:2026 年 11 月 5 日|進度:公開諮詢,尚未完成立法
報導
英國食品標準局 FSA 啟動北愛爾蘭食品接觸材料執法架構諮詢,擬整合既有規定與後續修訂,使主管機關能更清楚地執行適用要求。
-
諮詢期間:共 12 週,截止為 2027 年 1 月 29 日 23:59。
-
執法內容:整合主管機關權責、違規、罰則、改善通知、官方檢查與相關權限。
-
材料範圍:涵蓋再生塑膠規則 EU 2022/1616、BPA、塑膠與良好製造規範。
-
PPWR 範圍:處理 EU 2025/40 第 5(4)、5(5) 條相關限制的當地執法,限於食品接觸包裝中的部分重金屬及 PFAS。
官方明確表示,提案不創設新的材料技術標準,也不涵蓋 PPWR 整體環境與廢棄物管理條文。
分析|為何重要
本次重點是讓既有技術要求能被有效檢查與執行。相關供應商除了確保材料符合要求,也需要能提供料源追溯、回收製程適用性、符合性聲明與支持文件。
這對再生材料特別重要:再生含量、回收認證與碳足跡各有證明範圍,不能相互替代,更不能單獨證明食品接觸安全。企業若拓展用途,應先確認最終接觸情境及適用要求,再作產品合規承諾。
TYC 觀點|把可追溯資料轉化為客戶可使用的決策依據
本週更新對 TYC 的共同啟示,是將永續資料管理納入日常營運。對 PCR HDPE/LDPE/PP,可逐步連結料源、批次、品質、再生含量及相關環境數據,形成可重複回覆客戶的資料基礎;企業層級揭露與產品層級碳足跡則應保留各自的計算邊界與佐證。
對 TEXWOOD,市場溝通應結合實際用途、性能測試及產品環境資料。面對建築客戶時,應依具體產品與專案需求判斷適用規範,避免將再生含量直接延伸為低碳、建築認證或市場准入保證。
貿易與用途風險也應分開處理。PET 調查不應直接套用 PE/PP;塑膠建材不會僅因建築用途就適用 CBAM。若未來拓展食品接觸應用,則需另外確認回收技術、製程與安全要求。
對外發布時,應持續將再生含量、可回收性、產品碳足跡與碳信用使用分別說明,並清楚交代測試條件、比較基準與適用範圍,讓每項宣稱都有對應證據,也讓客戶更容易將資料用於採購與合規判斷。